
Nájmy letia hore, hypotéky sú nedosiahnuteľné. Ako mladí Slováci bojujú o vlastné bývanie?
Ešte pred pár rokmi stačilo prísť do banky, vypýtať si úrok pod jedno percento a človek odchádzal s kľúčmi od nového bytu. Dnes nájom hltá polovicu výplaty a pri pohľade na hypotekárnu kalkulačku mnohým zamrzne úsmev.
Mať vlastné bývanie je v dnešnej dobe téma, ktorá zaujíma najmä mladých ľudí. Zmeny na finančnom trhu, rast cien nehnuteľností a úrokových sadzieb zmenili pravidlá hry.
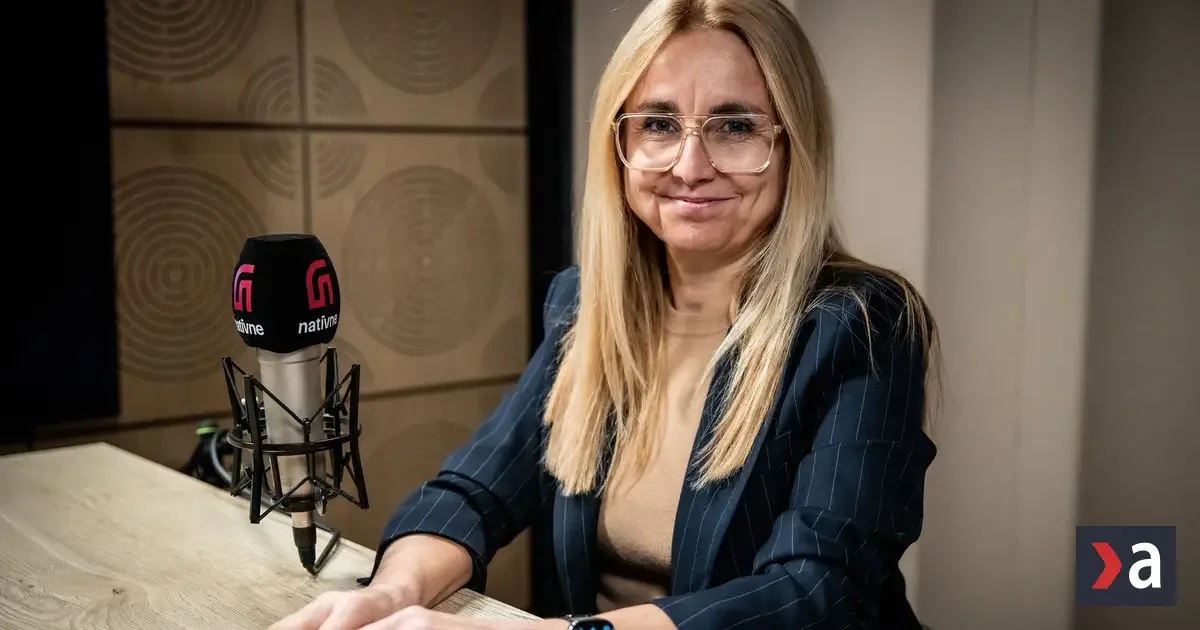
Aj o tom hovorila Angelika Farkašová, vedúca oddelenia Úvery vo VÚB banke.
Sme hypotekárny národ?
„Sme hypotekárny národ, jednoznačne. Slovensko patrí medzi krajiny, kde je vlastníctvo nehnuteľnosti veľmi silnou preferenciou. Záujem o hypotéky stále pretrváva, lebo ľudia chcú bývať vo vlastnom. Záujem je racionálnejší a citlivejší na dostupnosť bývania. To znamená, že mladí ľudia si viac prepočítavajú, či si môžu hypotéku bezpečne dovoliť, zvažujú alternatívy a porovnávajú si ich, pretože ceny nehnuteľností a splátky hypoték sú v súčasnosti veľmi citlivou témou,“ hovorí Farkašová.
Kto žiada o prvú hypotéku?
Pri prvej hypotéke vidíme najčastejšie mladé páry. Sú to mladí partneri, ktorí majú jasnú predstavu o svojom bývaní. Majú dostatočný príjem a už aj nasporené vstupné peniaze, ktoré sú potrebné k získaniu nehnuteľnosti.
„Čo sa týka mladých párov, je to veľmi logické, pretože keď počítate dva príjmy, tak možnosť získať hypotéku je oveľa vyššia, ako keď je človek sám. Aj jednoosobový žiadateľ môže získať hypotéku, ale vidíme, že je to skôr v lokalitách, kde sú ceny nehnuteľností nižšie alebo majú ľudia veľmi dobrý príjem a nasporené vlastné peniaze,“ vysvetľuje Farkašová.
Dokážu si mladí dovoliť vlastné bývanie bez pomoci rodiny?
„V súčasnosti si mladí ľudia môžu dovoliť bývanie aj bez pomoci rodiny, ale je to v lokalitách, kde ceny nehnuteľností nerástli príliš vysoko alebo sa bavíme o starších alebo menších bytoch. V takomto prípade vidíme, že mladí sú schopní získať hypotéku a realizovať bývanie aj bez rodiny,“ uvádza Farkašová.
Vo väčších mestách alebo tam, kde sú ceny nehnuteľností naozaj vysoké, je pomoc rodiny nevyhnutná. Rodina pomáha vstupným kapitálom, spoludlžníctvom alebo ručením nehnuteľnosťou.
Spoludlžníctvo rodičov ako prechodné riešenie
Rodičia vstupujú do úveru vtedy, ak mladí nemajú dostatočný príjem. Banka potom prepočítava obidva príjmy a hypotéku môžu mladí získať aj vo vysnívanej lokalite.
„Čo sa týka spoludlžníctva rodičov, určite to neodporúčam ako riešenie na celú dobu splácania hypotéky. Jednoznačne je to prechodné riešenie, pretože akonáhle majú mladí ľudia vyšší príjem, alebo ak je niekto sám a vstúpi do vzťahu s partnerom či partnerkou, tak v takom prípade je na mieste rodičov vyňať zo spoludlžníctva,“ radí Farkašová.
Prvá hypotéka: čo si pripraviť?
Pred návštevou banky by si mal žiadateľ sadnúť k číslam a zrátať mesačný príjem, vlastné úspory, výdavky domácnosti a vybranú nehnuteľnosť. Pomôcť môžu hypotekárne kalkulačky.
„Odporúčam určite sa obrátiť buď na hypotekárneho špecialistu, alebo odborníka v banke, ktorý človeka prevedie celou touto cestou – nielen podaním žiadosti o hypotéku, ale potom aj čerpaním, ako aj situáciami, ktoré sa môžu stať pri splácaní hypotéky,“ dodáva Farkašová.
Pravidlo 80 na 20 a pripravovaná novinka
„Vo všeobecnosti stále platí pravidlo, že 80 % z hodnoty nehnuteľnosti vie banka prefinancovať a zvyšných 20 % si mladí ľudia riešia z vlastných úspor alebo pomocou rodičov. V prípade nehnuteľností v lokalitách, kde sú ceny vysoké, tých 20 % často býva bariérou,“ hovorí Farkašová.
Pripravuje sa úprava legislatívy, ktorá umožní mladým ľuďom do 35 rokov získať hypotéku s prefinancovaním až do 90 % z hodnoty nehnuteľnosti pri prvom bývaní. Nebude to automatické pre všetkých, záležať bude od celkovej situácie klienta a typu nehnuteľnosti.
Čo sa zmení?
„Z tohto pohľadu sa zmení prístup k tomu, ako mladých do 35 rokov môžeme posudzovať. Ak pôjde o prvé bývanie, šanca získať 90-percentnú hodnotu nehnuteľnosti prostredníctvom úveru bude oveľa vyššia. Pre banku to znamená, že prídu nové pravidlá, ktoré budú hovoriť, že tieto úvery nebude musieť zahŕňať do takzvaných výnimiek z LTV pravidiel, a tým pádom sa viac otvára priestor na financovanie nehnuteľností prostredníctvom hypotéky až do 90 % LTV,“ uzatvára Farkašová.